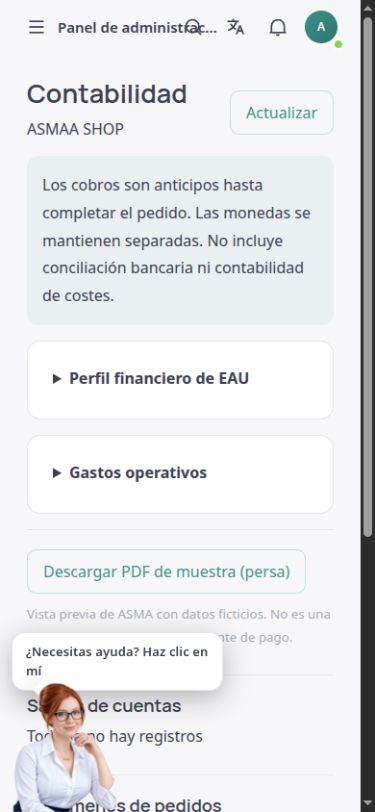
Saldos de cuentas
Consulta los saldos por moneda y nombre de cuenta, distinguiendo posiciones deudoras y acreedoras.
Sigue las finanzas de los pedidos, los saldos y los gastos operativos en un libro contable accesible.
Contabilidad de ventas y libro financiero en la plantilla de referencia de ASMA Shop en español.
La sección contable de ASMA Shop muestra el efecto financiero de las operaciones de la tienda. Los saldos, las facturas de pedidos y los asientos se reúnen en una misma página para mantener el seguimiento financiero conectado con las ventas.
Los importes recibidos se consideran anticipos de clientes hasta que el pedido se completa, y las monedas se mantienen separadas. Cada factura de pedido se puede consultar, imprimir o descargar en PDF, con los importes en la moneda original del pedido.
Los registros de gastos operativos conservan la descripción, el beneficiario, la referencia y la cuenta de caja o bancaria junto con el importe y la fecha. Se trata del libro operativo de la tienda, no de un sustituto de la contabilidad integral, la conciliación bancaria o la revisión fiscal profesional.
Consulta los saldos por moneda y nombre de cuenta, distinguiendo posiciones deudoras y acreedoras.
Consulta juntos el número de factura, el cliente, el pedido, el estado y el importe y obtén una copia imprimible o PDF.
Abre los asientos por descripción y fecha y revisa sus líneas de debe y haber.
Registra un gasto con fecha, importe, moneda, beneficiario, referencia, descripción y cuenta de caja o bancaria de pago.
Para anular un gasto registrado, crea un contraasiento con fecha y motivo, conservando el historial original.
Configura y revisa la moneda base, el inicio del ejercicio, el criterio contable y la información de las reglas fiscales del perfil financiero.
Consulta los saldos y las monedas implicadas y abre el pedido o la factura correspondiente.
Introduce un gasto real con su descripción y referencia. Utiliza un contraasiento si hace falta corregirlo.
Revisa el diario y las facturas e investiga discrepancias con los registros reales y el asesoramiento contable.
Los importes conservan la moneda original de la transacción. Una visualización convertida no debe confundirse con una liquidación real.
Las facturas pueden rastrearse hasta las operaciones de la tienda mediante los números de pedido.
Las facturas existentes se pueden consultar, imprimir y descargar en PDF desde la misma ficha.
Respuestas a preguntas prácticas sobre Contabilidad de ventas.
No. Este libro operativo no incluye conciliación bancaria ni contabilidad de costes. La revisión financiera final debe apoyarse en justificantes y asesoramiento contable.
No. Los gastos se registran por su importe bruto. La deducción del impuesto soportado y el cálculo del impuesto sobre sociedades no son automáticos. Configurar el perfil financiero no supone aprobación ni presentación fiscal.
No. Según la lógica actual del libro, los cobros son anticipos de clientes hasta completar el pedido. Deben comprobarse los estados reales del pedido y el pago en sus fichas.