أرصدة الحسابات
اعرض الأرصدة حسب العملة واسم الحساب مع تمييز المدين والدائن.
تابع الأثر المالي للطلبات وأرصدة الحسابات والمصروفات التشغيلية في دفتر يمكن الرجوع إليه.
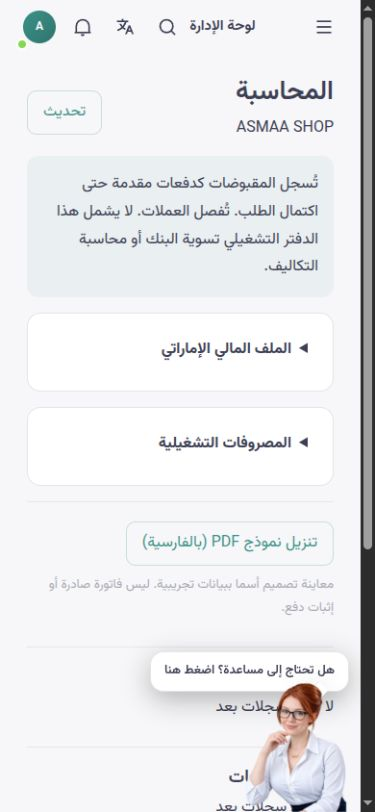
واجهة محاسبة المبيعات والدفتر المالي باللغة العربية في قالب أسماء شوب.
يجمع قسم المحاسبة في أسماء شوب أرصدة الحسابات وكشوف الطلبات وقيود اليومية، لإبقاء المتابعة المالية مرتبطة بالمبيعات.
تُعامل المقبوضات كدفعات مقدمة حتى اكتمال الطلب، وتُفصل العملات. يمكن عرض كشف الطلب وطباعته وتنزيله بصيغة PDF ومراجعة مبلغه بعملته الأصلية.
تسجّل المصروفات المبلغ والتاريخ والوصف والمستفيد والمرجع وحساب النقد أو البنك. هذا دفتر تشغيلي، ولا يحل محل المحاسبة الشاملة أو التسوية البنكية أو المراجعة الضريبية المتخصصة.
اعرض الأرصدة حسب العملة واسم الحساب مع تمييز المدين والدائن.
راجع رقم الكشف والعميل والطلب والحالة والمبلغ، واطبع النسخة أو نزّل PDF.
افتح القيود بوصفها وتاريخها وراجع أسطر المدين والدائن.
سجّل المصروف بالتاريخ والمبلغ والعملة والمستفيد والمرجع والوصف وحساب نقد أو بنك.
يُسجّل عكس المصروف بتاريخ وسبب، مع بقاء القيد الأصلي قابلًا للتتبع.
اضبط وراجع عملة الأساس وبداية السنة وأساس المحاسبة وبيانات القواعد الضريبية.
راجع العملات والأرصدة ثم افتح الطلب أو الكشف المعني.
سجّل المصروف الفعلي مع وصف ومرجع، واستخدم القيد العكسي عند الحاجة إلى التصحيح.
راجع اليومية والكشوف وطابق الاختلافات مع المستندات الفعلية ورأي المحاسب.
تُحفظ المبالغ بعملتها الأصلية؛ العرض المحوّل لا يساوي التسوية الفعلية.
يمكن تتبع الكشوف إلى عمليات المتجر عبر رقم الطلب.
يمكن عرض الكشوف المتاحة وطباعتها أو تنزيل PDF من الملف نفسه.
إجابات عن أسئلة عملية حول محاسبة المبيعات.
لا؛ الدفتر التشغيلي لا يشمل التسوية البنكية أو محاسبة التكاليف. تُجرى المراجعة النهائية بالمستندات ورأي المحاسب.
لا؛ تُسجّل المصروفات بإجمالي المبلغ، ولا يُخصم VAT المدخلات أو تُحسب ضريبة الشركات تلقائيًا. إعداد الملف ليس إقرارًا أو اعتمادًا ضريبيًا.
لا؛ تُعامل المقبوضات في الدفتر الحالي كدفعات مقدمة حتى اكتمال الطلب. يجب مراجعة حالة الطلب والدفع الفعلية في ملفه.