Tiyak na panahon
Malinaw ang simula at pagtatapos ng ulat at nakasaad kung kailan ito ginawa.
Mga buod na may batayang tala tungkol sa order, natanggap na bayad, pagsasauli, imbentaryo at suporta sa tiyak na panahon.
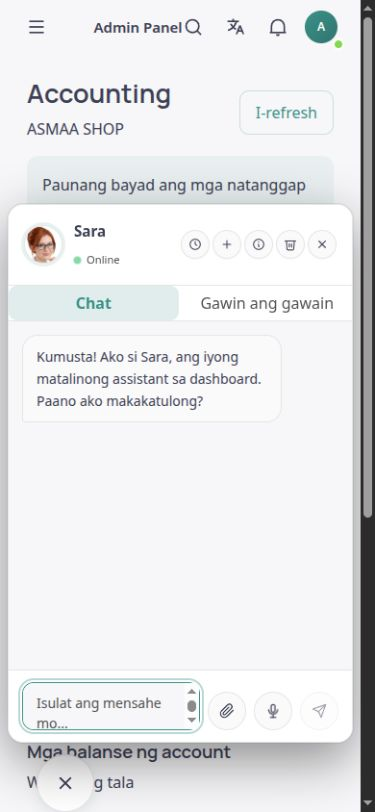
Pagtutuos ng ASMA Shop sa Filipino, isa sa mga pinagkukunan ng datos para sa ulat ni Sara.
Binubuod ng ulat ni Sara ang nakatalang datos ng parehong tindahan sa hiniling na panahon. Magkakaiba ang halaga ng naisumiteng order, bayad na natanggap at nakumpletong refund. Pinaghihiwalay ng ulat ang mga ito at pinapangkat ang halaga ayon sa salapi.
Inilalagay ng seksiyon ng imbentaryo ang kasalukuyang stock at reserbasyon kasama ng mga galaw sa loob ng panahon. Binubuod ng suporta ang nalikha at nalutas na kahilingan. Tinutukoy ng kalidad ng datos ang kulang na saklaw ng event at di-wastong tala upang hindi ipakitang tiyak ang hindi kumpletong bilang.
Malinaw ang simula at pagtatapos ng ulat at nakasaad kung kailan ito ginawa.
Magkahiwalay na binubuod ang halaga ng order, naitalang natanggap na bayad at kumpletong refund sa kani-kanilang salapi.
Kinukuha ang pisikal na stock, reserbasyon at magagamit na dami mula sa tala ng parehong tindahan.
Binubuod ang bilang at dami ng pagbabago ayon sa uri ng galaw sa piniling panahon.
Kasama ang nalikhang kahilingan, kasalukuyang katayuan at mga nalutas sa loob ng panahon.
Maaaring matukoy ang nawawalang event, di-wastong halaga at nauulit na event upang malinaw ang hangganan ng kalkulasyon.
Malinaw na itinatakda ng awtorisadong administrator ang gustong panahon ng ulat.
Pinagsasama ni Sara sa ulat ang awtorisadong datos ng order, bayad, pagsasauli, imbentaryo at suporta ng parehong tindahan.
Suriin ang kahulugan ng halaga, salapi, oras ng imbentaryo at kalidad ng datos kasama ng resulta. Buksan ang kaugnay na seksiyon para sa mga detalye.
Gumagamit ang pinansiyal na kalkulasyon ng mga permanenteng event ng negosyo. Ginagamit ang bilang sa mga talahanayan upang makita ang kulang na saklaw.
Para sa piniling panahon ang mga galaw, samantalang sa oras ng pagbuo ang larawan ng stock. Hindi pinaghahalo ang dalawang ito.
Hindi kapalit ang buod ng opisyal na financial statement, tax return, tiyak na kita o garantisadong pagtataya sa benta.
Mga sagot sa praktikal na tanong tungkol sa Ulat sa pamamahala.
Hindi. Pinaghihiwalay ng ulat ang halaga ng naisumiteng order, natanggap na bayad at kumpletong refund. Hindi dapat ipagpalit ang mga ito nang hindi isinasaalang-alang ang kani-kanilang kahulugan.
Tinutukoy ng seksiyon ng kalidad ang kulang na saklaw at di-wastong datos. Hindi dapat palitan ng hula o imbentong numero ang nawawalang impormasyon.
Hindi. Nakadepende ang pribadong ulat sa pahintulot ng parehong tindahan at mga pinaganang kakayahan. Hindi inilalathala ang datos nito sa pampublikong pag-uusap ng tindahan.